1. フランス国債だけじゃない!世界経済を覆う「多重リスク」の全貌
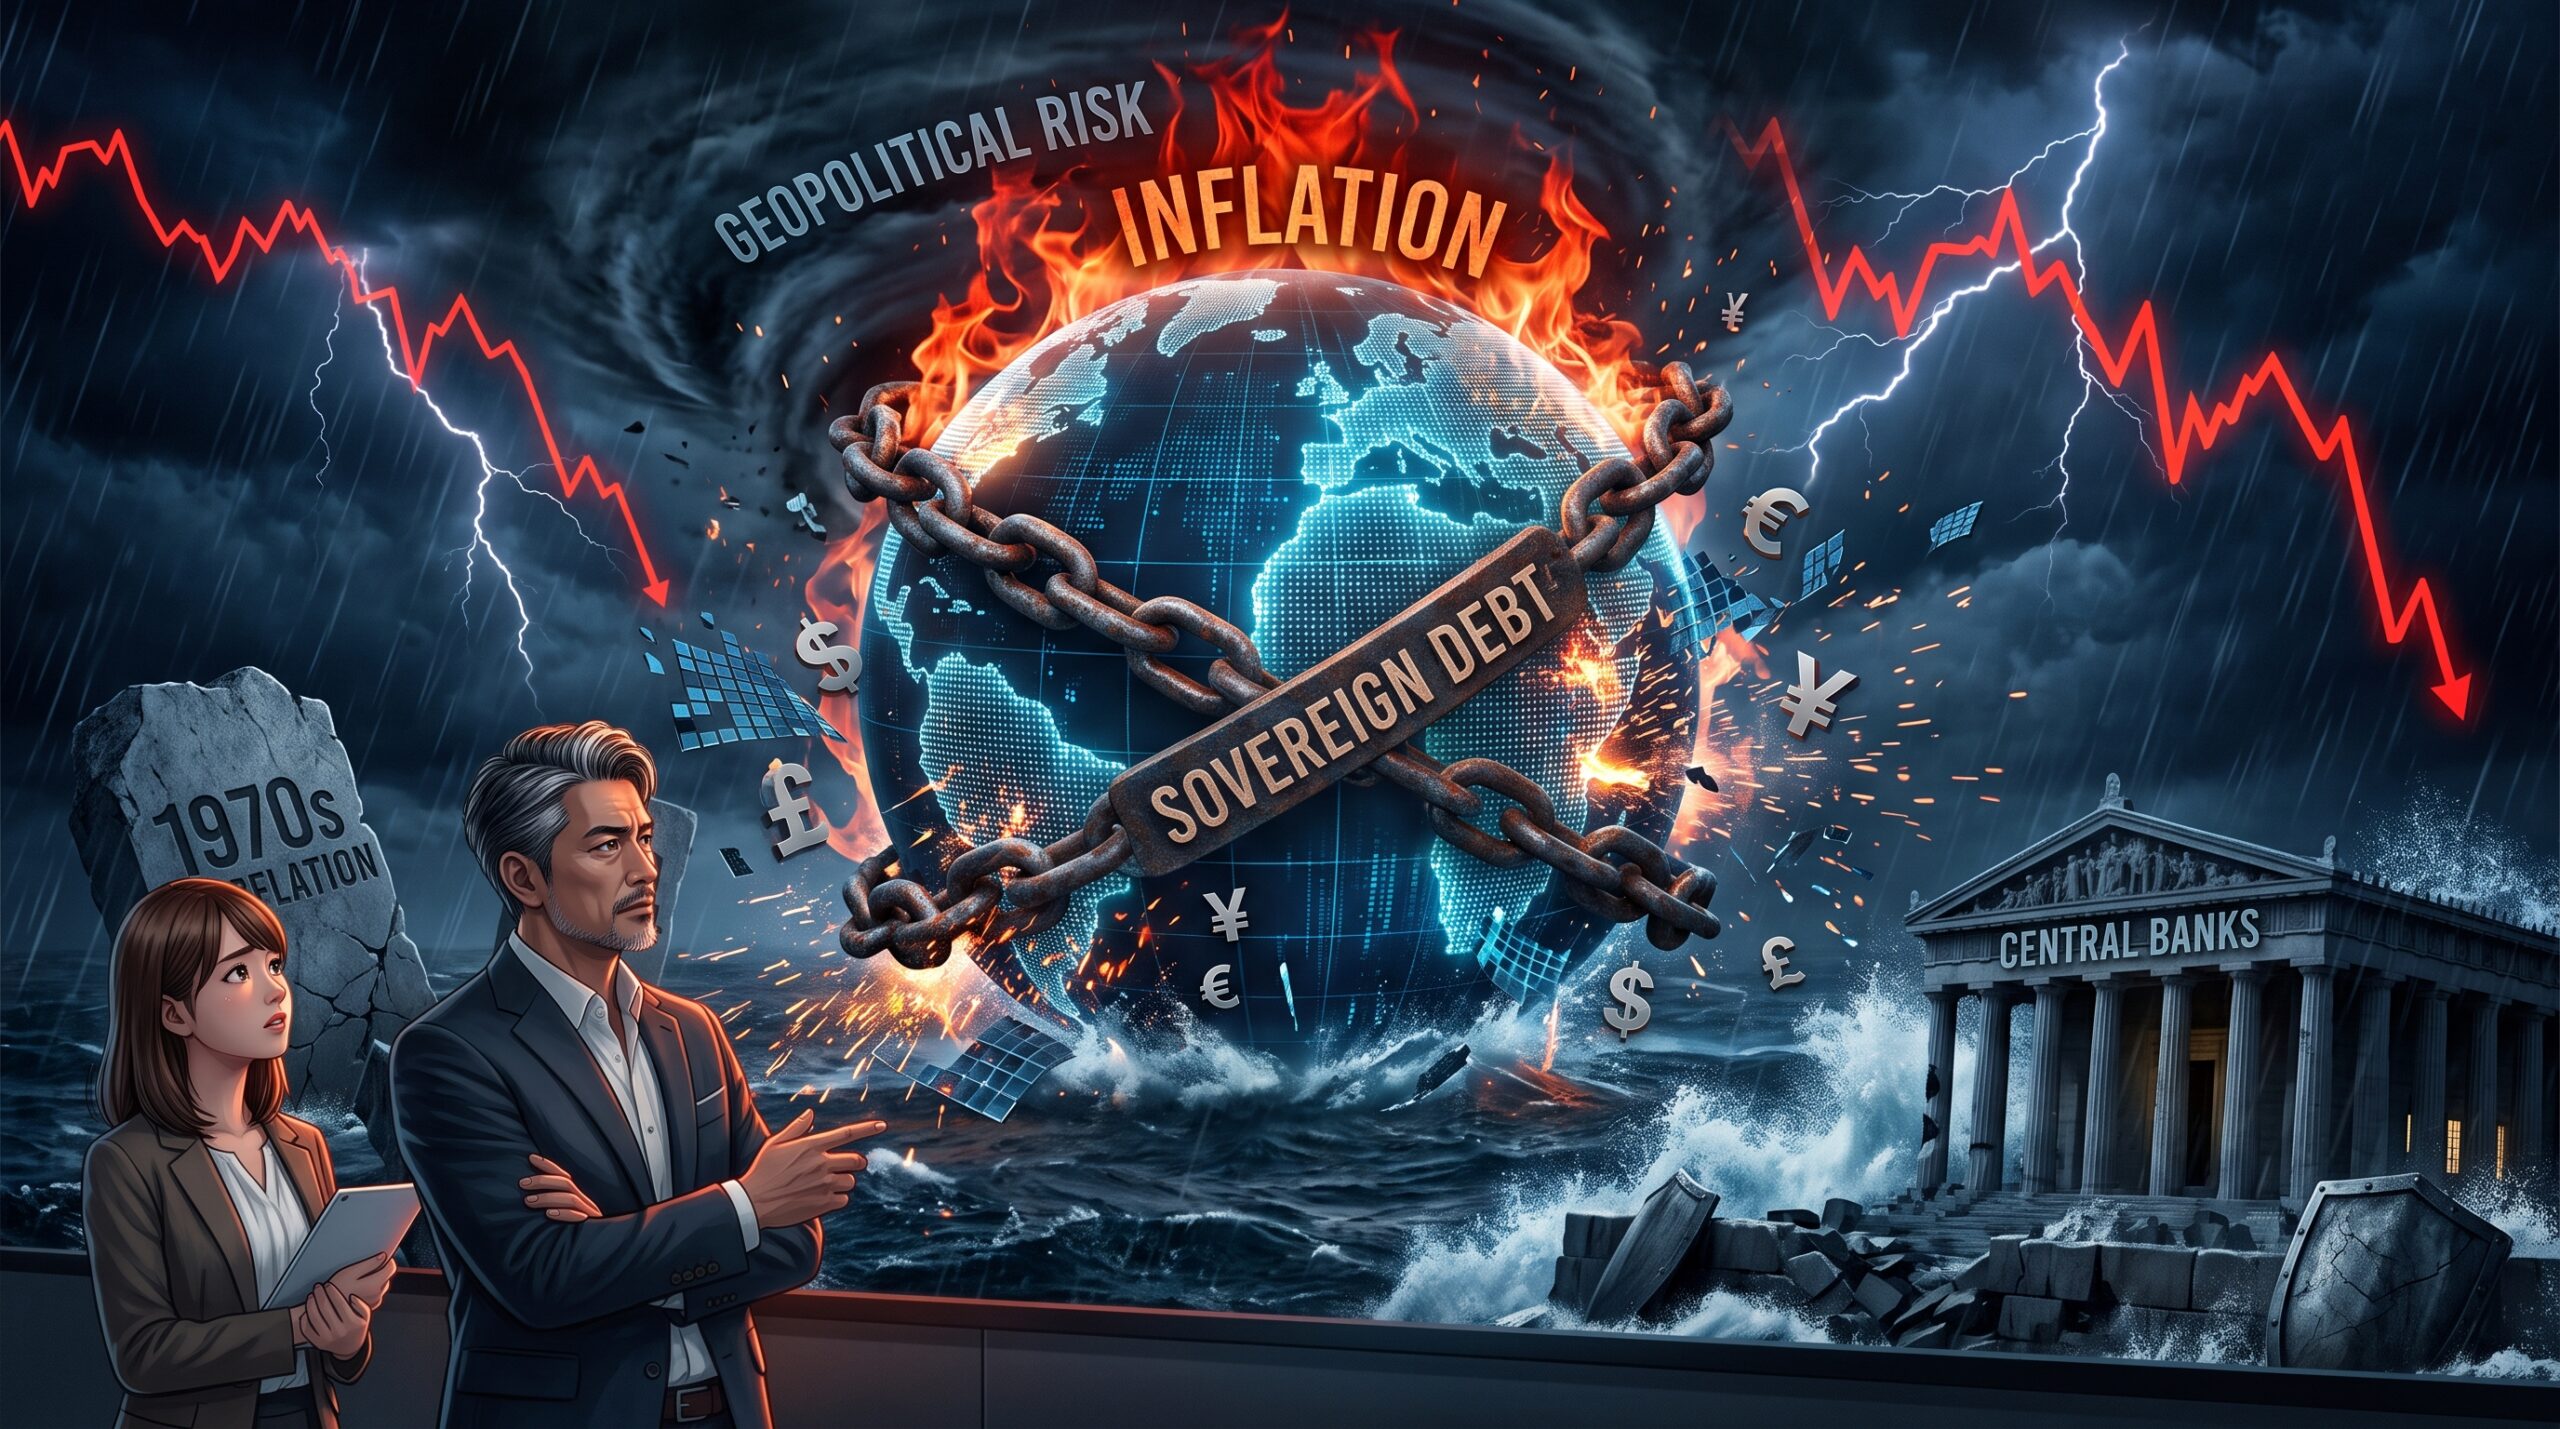
現在起きている不透明感は、欧州の局所的な政治・財政不安にとどまりません。主要国の財政構造、サプライチェーン、インフレの構造変化が網の目のように連動しています。
- 主要国の財政悪化と長期金利の高止まり米国の連邦債務膨張に伴う国債増発(タームプレミアム上昇)や、日本の利上げ・国債買い入れ減額など、世界的なベース金利が構造的に切り上がっています。
- インフレの粘着性と「Higher for Longer」モノの価格が鈍化しても、人手不足を背景としたサービス価格や賃金が高止まりし、中央銀行が思い切った利下げに踏み切れないジレンマが続いています。
- 脱グローバル化と「気候・通商摩擦」米中対立による先端技術規制、保護主義的な関税措置、さらに異常気象による物流寸断(運河の水位低下等)が、基礎的なコストを底上げし続けています。
- 信用市場の隠れた歪み高金利の長期化に伴い、米欧の商業用不動産(CRE)の含み損や、急速に膨らんだプライベートクレジット(非公開デット)市場のデフォルトリスクが水面下で蓄積しています。
2. 過去の3大経済危機との徹底比較
現在の状況を、歴史的なクラッシュと比較整理すると、その「異質さ」が浮き彫りになります。
| 危機事象 | 主なトリガー | 危機の本質 | 当時の処方箋 | 現在との比較(類似点・相違点) |
| 1970年代 スタグフレーション | オイルショック、地政学衝突 | 供給制約による物価急騰と景気後退の同時進行 | ボルカーFRB議長による超強硬利上げ(20%超) | 【極めて類似】 資源・物流・関税による供給制約。ただし現在は当時と比べて債務残高が桁違いに大きい。 |
| 2008年 リーマンショック | サブプライムローン焦げ付き | 民間金融機関の信用収縮、流動性枯渇 | ゼロ金利政策、大規模QE(量的緩和)、公的資金注入 | 【相違】 当時は「民間の過剰債務」。現在は「国家(ソブリン)の過剰債務」であり、インフレ下ではQEの乱発が封じられている。 |
| 2011年 欧州債務危機 | ギリシャ等の放漫財政、国債格下げ | ソブリン債の信認失墜、周縁国の金利急騰 | ECBの「何でもやる(ドラギ宣言)」、財政緊縮 | 【一部類似・より深刻】 フランス等の大国に火種が広がっている上、救済の出し手であるドイツ自身も構造不況と財政制約に直面。 |
3. 現代の危機が過去より厄介な「3つの構造的トラップ」
① 中央銀行の「救済手札(プット)」が封じられている
2008年以降、市場は「危なくなれば中銀が利下げして株価を支えてくれる」という前提(FRBプット)に依存してきました。
しかし現在は、コストプッシュインフレが燻っているため、安易な大規模緩和は通貨信認の失墜とハイパーインフレを招きます。中央銀行が市場の絶対的なクッションになり切れません。
② 「国家の財政バッファー」が残っていない
リーマンショック時は、民間企業の借金を国家が財政出動で肩代わりできました。
しかしコロナ禍を経て、各国政府の債務残高は対GDP比で過去最高水準に達しています。フランス国債のスプレッド拡大や米国債利回りの跳ね上がりが示す通り、いまや「国家の信用力そのもの」が市場の監視対象になっています。
③ グローバリゼーションの恒久的な逆回転
安価な生産力と自由貿易に支えられた「低インフレ・低金利の30年間」は終わりました。
安全保障を重視したサプライチェーンの再構築(フレンドショアリング)や関税の引き上げは、「一番安く作れる場所」から「安全だがコストが高い場所」への移行を意味します。これは構造的に世界経済の潜在成長率を押し下げ、基礎コストを高止まりさせます。
4. 賢者が取るべき「現実的な資産防衛策」
この複合型リスクを前に、個人投資家やビジネスパーソンはどのように備えるべきでしょうか。重要なのは「一発逆転」を狙うのではなく、「ボディブローに耐えうる頑健なポートフォリオ」を組むことです。
1. キャッシュポジション(待機資金)の再評価
金利のある世界では、現金を遊ばせておくこと自体に利回りがつきます。暴落時に優良資産を拾うための流動性を確保し、ポートフォリオ全体の20〜30%程度は機動的に動かせるキャッシュとして確保しておくのが賢明です。
2. 「インフレ・債務不信」に強い実物資産・ハードアセットの組み入れ
紙の通貨(法定通貨)の信認低下とソブリン債への不安が続く局面では、ゴールド(金現物・ETF)や、コモディティ関連資産がポートフォリオの有効なアンカー(錨)になります。
3. 株式は「価格転嫁力」と「健全なキャッシュフロー」を最重視
低金利を前提にした赤字グロース株や過剰債務企業は、借換コストの増加によって淘汰されます。「原材料費や人件費の上昇を製品価格に転嫁できる強靭なブランドを持つ企業」「無借金・好財務のバリュー・クオリティ銘柄」を選別する必要があります。
4. 個人の負債(レバレッジ)の最小化
変動金利ローンや過度な信用取引など、金利上昇局面で急激にコストが増大するレバレッジは見直し、返済計画を前倒しするなど財務の健全性を高めておくことが最大の防御です。
5. 今後定点観測すべき「5つの先行シグナル」
突発的なクラッシュや構造変化の兆候を掴むため、日頃から以下の指標をダッシュボードとしてチェックしておくことをおすすめします。
- 米独仏の10年国債利回りとスプレッド(各国の財政不安と市場の信認度)
- 米国の求人件数と平均時給の推移(インフレ粘着性と景気後退の分水嶺)
- 原油・天然ガス価格および主要海上運賃指数(供給制約型ショックの再燃)
- プライベートクレジットおよび商業用不動産の延滞率(高金利が最初に割る見えにくい歪み)
- 各国の実質金利(名目金利 − 期待インフレ率)(金融環境の引き締まり度合い)