投資の世界で今なお語り継がれる「リーマン・ショック(2008年)」。
「ある日突然メガバンクが破綻して世界中がパニックになった」と思っていませんか?
実は、金融市場の水面下では破綻の1年以上も前から明確な警告アラートが鳴り響いていました。
今回は、次の暴落を生き抜くために知っておくべき「危機の予兆シグナル」を徹底解剖します!
プロローグ:株価が最高値の裏で起きていたこと
ひまり秘書
社長!『リーマン・ショック』って、2008年9月にリーマン・ブラザーズが倒産して一気に株が暴落したイメージがあるんですけど、本当に前触れってなかったんですか?
イケオジ社長
世間一般ではそう思われがちだけどね、ひまり。実は1年以上も前から、信用市場では非常ベルがガンガン鳴り響いていたんだよ。
ひまり秘書
えっ、1年も前!? じゃあ、そのサインに気づいていた人は事前に逃げたり準備したりできてたってことですか?
イケオジ社長
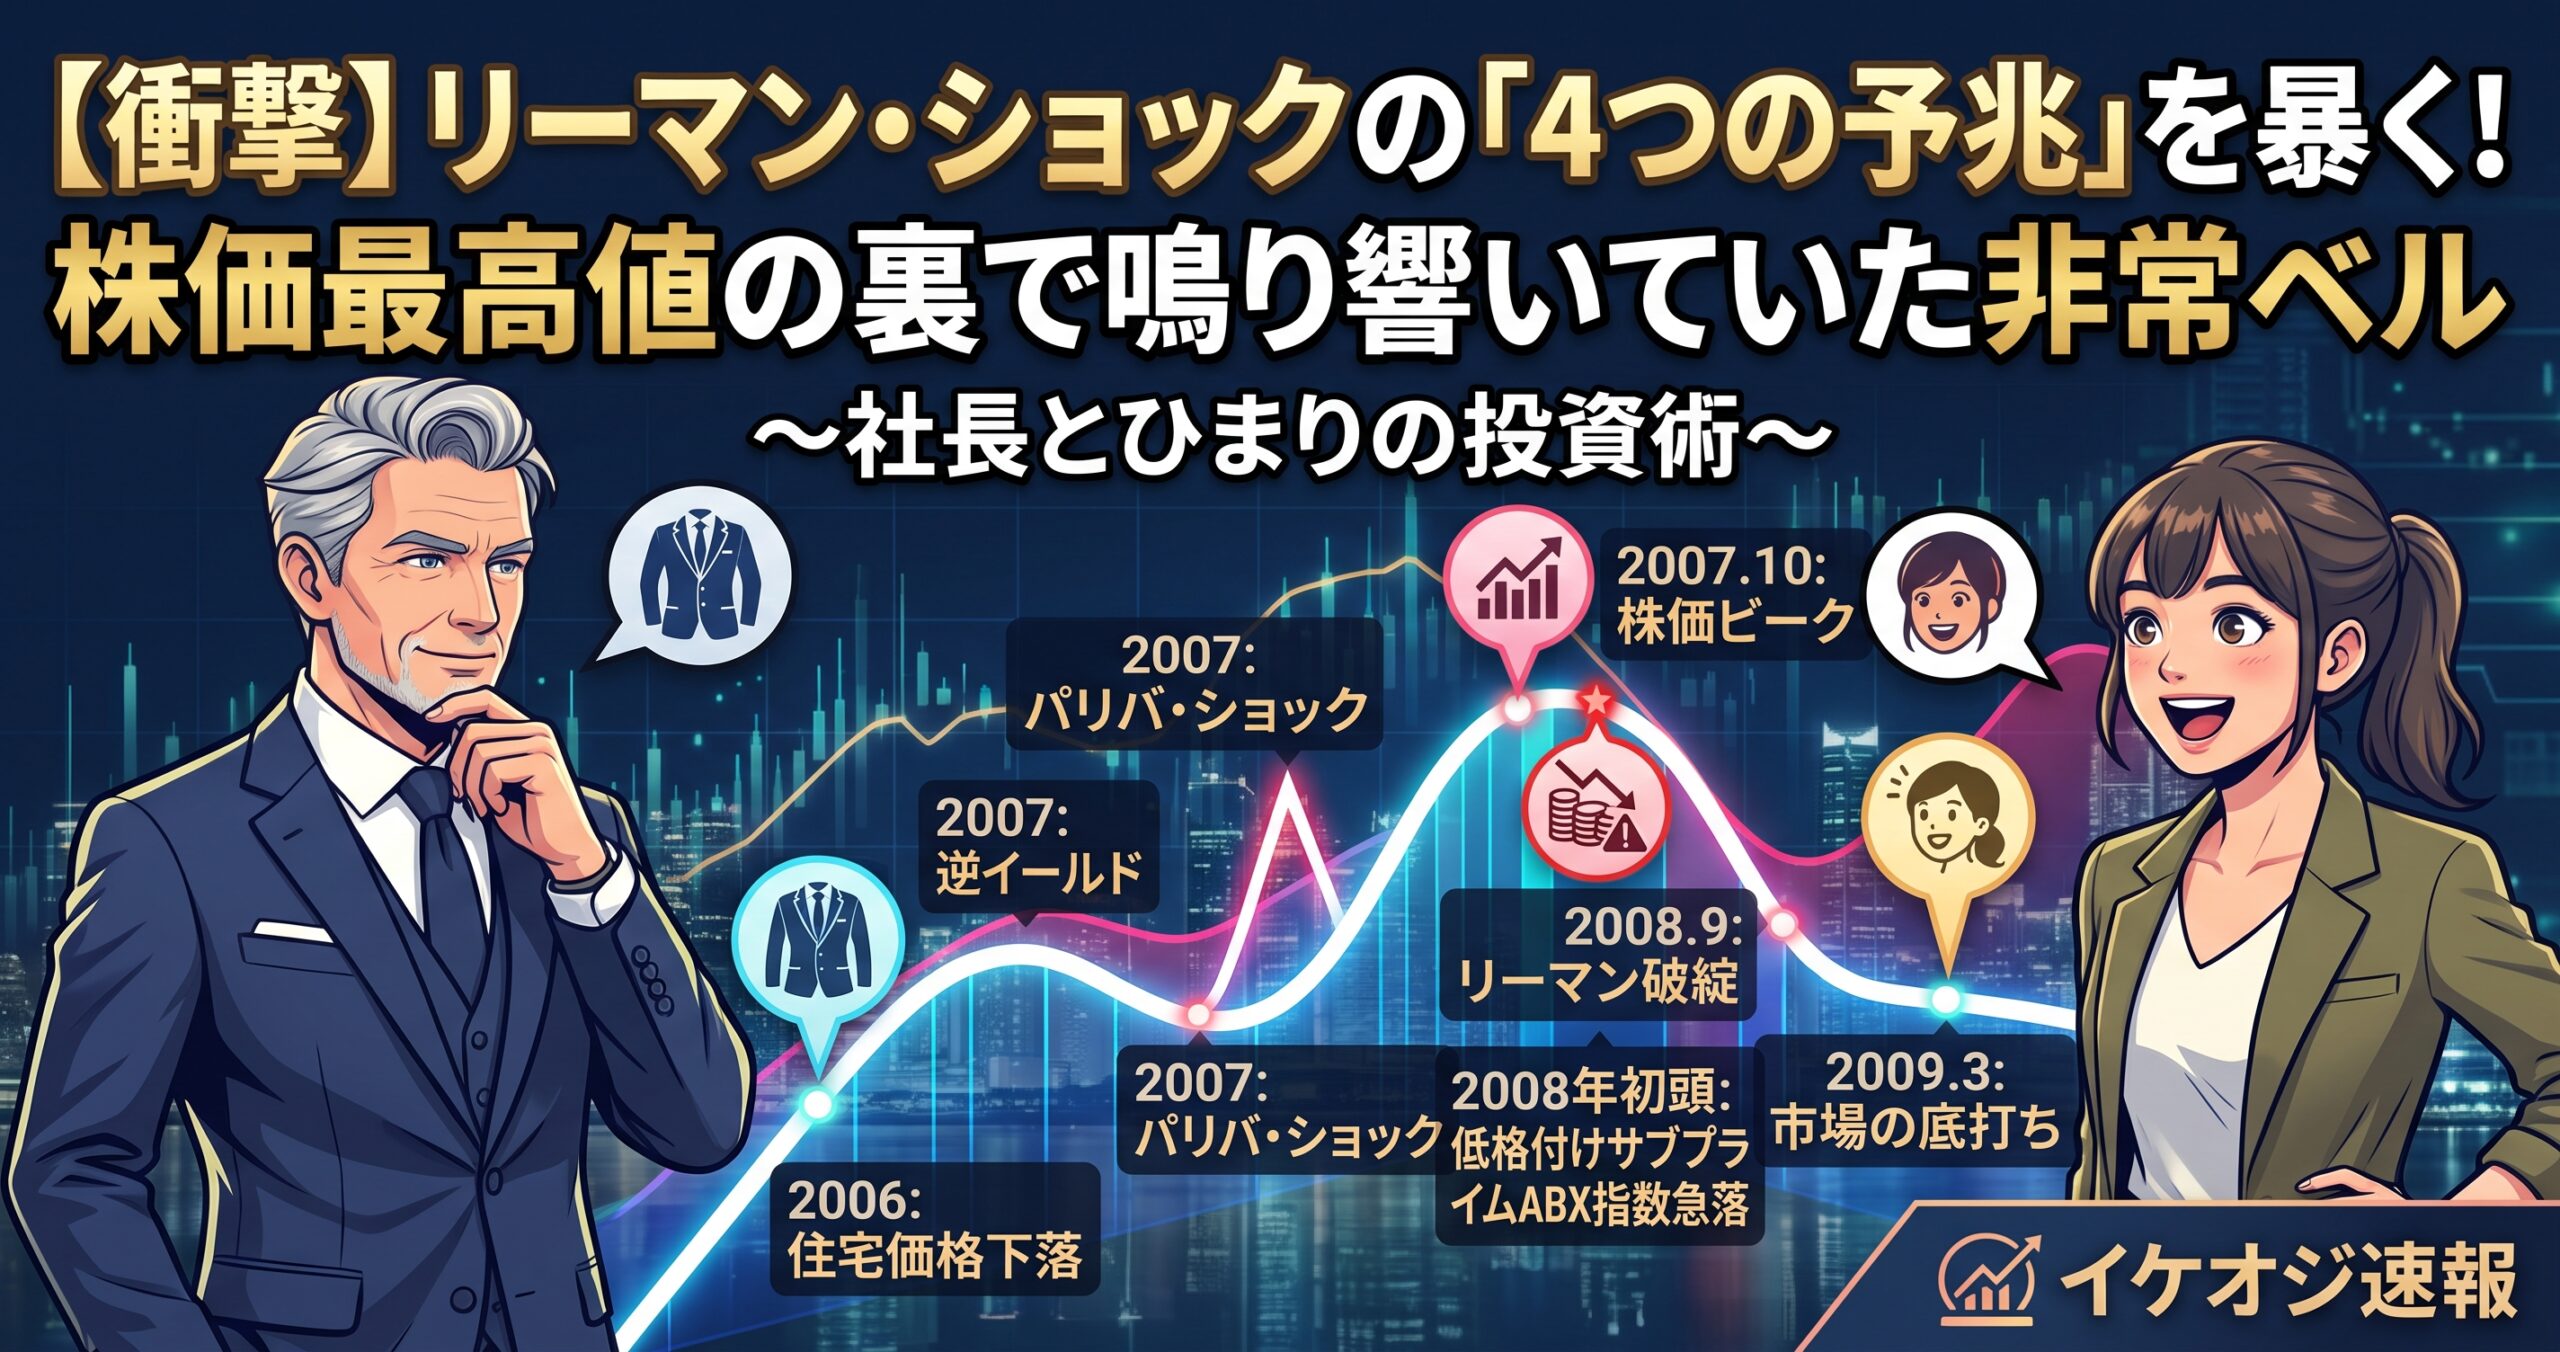
その通り。米国の代表的な株価指数(S&P 500)が過去最高値をつけたのは2007年10月。リーマン破綻の実に11ヶ月も前だ。株価がお祭り騒ぎの裏で、不動産や金利の世界ではすでに『終わりの始まり』が起きていたんだ。今回はその決定的な4つのシグナルを暴いていこう。
目次
シグナル①:住宅バブル崩壊とサブプライム債の急落
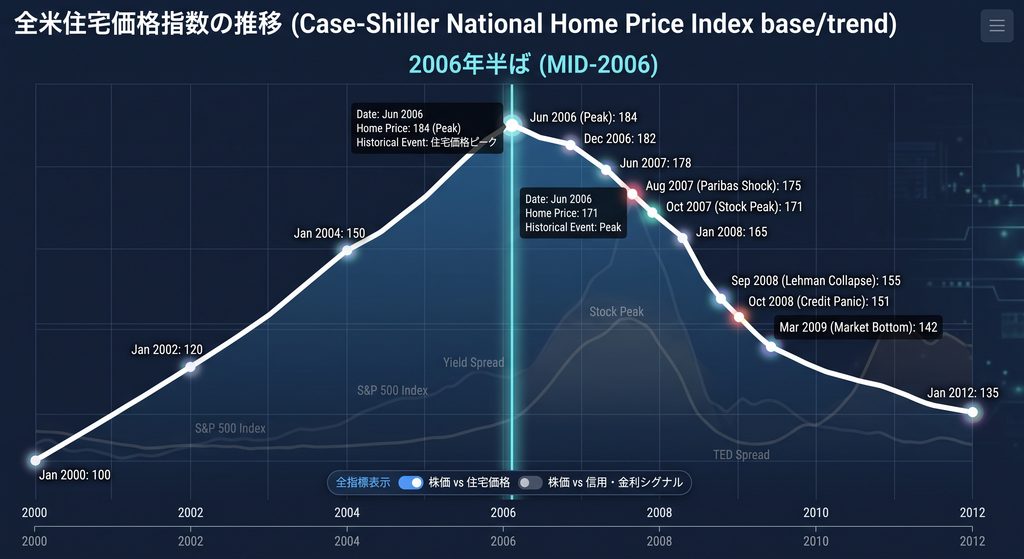
チャートのポイント:
- 2006年半ばの転換点: チャート中央の縦のライン(2006年半ば、MID-2006)を境に、それまでの右肩上がりのトレンドが急激な右肩下がりのトレンドへと一変していることがはっきりと見て取れます。
- 時系列の主な出来事: 住宅価格のピーク(2006年6月)、パリバ・ショック(2007年8月)、株価ピーク(2007年10月)、リーマン・ブラザーズ破綻(2008年9月)、そして市場の底打ち(2009年3月)といった重要な節目がプロットされており、住宅価格の下落がこれらの金融危機に先行していたことがわかります。
イケオジ社長
まず最初にヒビが入ったのは、言わずと知れた米国の住宅市場だ。全米の住宅価格を示す代表指標『ケース・シラー住宅価格指数』は、2006年半ば(7月頃)に早々とピークアウトしていた。
ひまり秘書
2006年!? リーマンが倒産する丸2年も前じゃないですか!
イケオジ社長
そう。審査の甘い低所得者向け住宅ローン『サブプライムローン』で住宅バブルが膨らんでいたが、価格が頭打ちになったことでローンの焦げ付きが急増したんだ。そして2007年初頭には、サブプライムローン担保証券の価格を示す『ABX指数』が崖を転がり落ちるように暴落を始めた。
ひまり秘書
家が売れなくなってローンの延滞が増え、それを束ねて作った金融商品の価値がゼロに向かって暴落していったんですね……!
シグナル②:景気後退の鉄板シグナル「逆イールド」
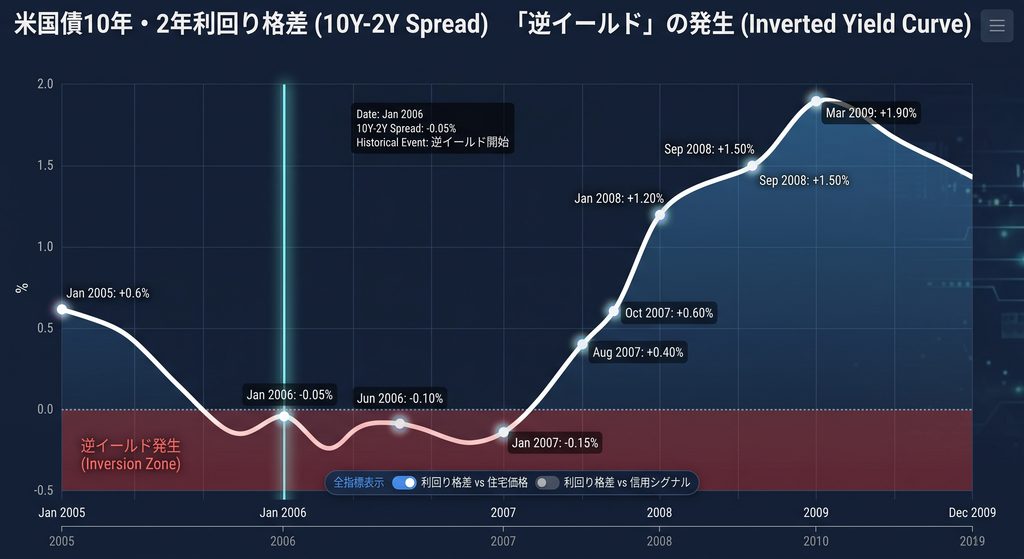
チャートのポイント:
「逆イールド」の発生区域(赤色エリア): 利回り格差(10年債マイナス2年債)が0.0%のラインを割り込み、マイナスに転じた区域を赤色で強調しています。
歴史的データポイント:
- 2006年1月: 初めて逆イールドが発生(-0.05%)。ここが景気後退の初期シグナルでした。
- 2006年6月: 住宅価格ピークと同時期に、逆イールドもさらに進行(-0.10%)。
- 2007年8月〜10月: パリバ・ショック直後、株価がピークを迎える中で、利回り格差は逆に急速に縮小(スティープニング)し始めており、市場が急速に危機を織り込み始めた様子がわかります。
イケオジ社長
2つ目は、債券市場からの最強の警告『逆イールド(長短金利の逆転)』だ。通常は満期が長い10年債利回りの方が高いんだが、市場が将来の景気後退を織り込むと、2年債利回りなどの短期金利を下回ってしまう現象だな。
ひまり秘書
逆イールドって、ニュースでも『景気後退の前兆』としてよく取り上げられますよね!
イケオジ社長
まさに定番中の定番だな。リーマン・ショックの直前も、2006年初頭から2007年中頃にかけて断続的に逆イールドが発生していた。銀行は短期でお金を借りて長期で貸し出すのがビジネスモデルだから、これが起きると利益が出なくなって企業への貸出を絞り始めるんだよ。
シグナル③:銀行同士が疑心暗鬼になった「TEDスプレッド」
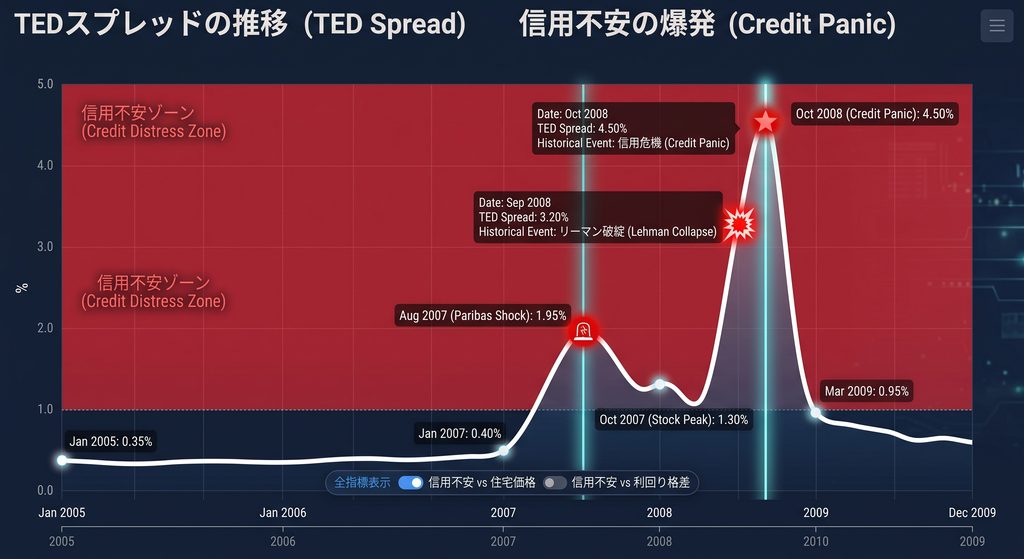
チャートのポイント:
「信用不安ゾーン」の強調(赤色エリア): TEDスプレッドが平時の水準(0.5%以下)を超え、1.0%以上に急上昇した区域を赤色で強調しています。ここが銀行間の信用収縮が起きていた「危険地帯」です。
2回の劇的なスパイク(爆発):
- 2007年8月(パリバ・ショック): 1回目の急上昇。平時の0.35%程度から1.95%へと一気に跳ね上がり、信用危機の「前震」を視覚的に示しています(赤い点滅アイコン)。
- 2008年9月(リーマン破綻)〜10月: 2回目の最大スパイク。パリバ・ショック後の高止まり(1.30%)から、リーマン破綻で3.20%、そして10月には4.50%というパニック水準へ爆発しました。
ひまり秘書
住宅と金利……。じゃあ、金融機関自体がヤバいってわかるサインはどこに出ていたんですか?
イケオジ社長
それが3つ目、最も直接的なシグナルとなった『TED(テッド)スプレッド』の急拡大だ。
ひまり秘書
テッ……TEDスプレッド? ちょっと聞き慣れない言葉です……!
イケオジ社長
ざっくり言うと『銀行同士がお金を貸し借りするときの警戒レベル』を表す数値だ。民間銀行間でお金を融通し合う『3ヶ月物LIBOR金利』から、絶対に焦げ付かない『3ヶ月物米国債利回り』を引いた差を見るんだ。
ひまり秘書
普段はどれくらいの数字なんですか?
イケオジ社長
平穏な時期は0.1%〜0.5%程度で推移している。ところが、2007年8月にフランスの大手銀行がファンドの解約を凍結した『パリバ・ショック』が起きると、これが一気に2%近くまで跳ね上がったんだ。『隣の銀行、実は危ないサブプライム債を抱えて破綻するんじゃないか?』と、銀行同士が疑心暗鬼になって金を貸し合わなくなったんだよ。
ひまり秘書
お金を扱うプロ同士が信用できなくなって、お金の流れが完全に詰まっちゃったわけですね……怖すぎる!
イケオジ社長
そして2008年9月にリーマンが破綻すると、このスプレッドは4.5%超(450bp以上)という前代未聞のパニック水準まで吹き飛んだんだ。
シグナル④:クレジット・デフォルト・スワップ(CDS)の異常値
ひまり秘書
金融機関そのものの危なさは、株価じゃなくて債券や保証料に出ていたんですね。
イケオジ社長
その通り。4つ目が『CDS(クレジット・デフォルト・スワップ)スプレッドの急拡大』だ。企業や金融機関が倒産した時のための『保険料』のようなものだが、ベア・スターンズやリーマン・ブラザーズなどの大手投資銀行の保険料が、破綻の数ヶ月前から異常な高騰を続けていたんだよ。
まとめ:株価は「最後に落ちる」と知っておくべし
▼ リーマン・ショック前の時系列まとめ
2006年 半ば:全米住宅価格がピークアウト(下落開始)
2006年〜2007年:長短金利の逆転(逆イールド)が頻発
2007年 8月:パリバ・ショック発生、TEDスプレッドが急拡大
2007年 10月:★S&P 500が最高値を記録(株価のピーク)
2008年 9月:リーマン・ブラザーズ破綻(世界金融危機へ)
ひまり秘書
時系列で見ると衝撃的ですね……! 住宅が崩れ、金利がおかしくなり、銀行間が凍りついた後、一番最後に株価が最高値をつけてから落ちていったんですね。
イケオジ社長
そうなんだ。『株価は先行指標』と言われることが多いが、信用収縮(クレジット危機)の局面においては、株価は最も遅れて現実を織り込むんだ。だからこそ、日頃から不動産価格、長短金利差、TEDスプレッドやハイイールド債のスプレッドに歪みが出ていないかを確認する習慣が、自分の大切な資産を守る盾になるんだよ。
ひまり秘書
表面の株高に浮かれず、裏で流れているお金の歪みを見抜くのが『賢い大人』の投資術ですね! 社長、次回は『じゃあ実際に暴落が始まってしまったらどう立ち回るべきか?』を教えてください!
イケオジ社長
了解だ。次回はパニックにならずに虎視眈々とチャンスを狙う『危機発生時のベストな投資行動と底打ちの見極め方』をお届けしよう!